Boletim Informativo Tributário – 03 – jan/26
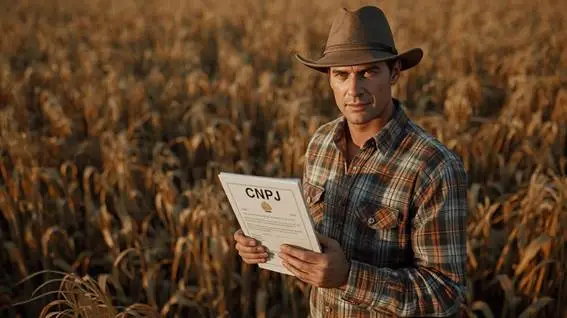
CNPJ passa a ser obrigatório para produtores rurais em 2026
A partir de 2026, todos os produtores rurais brasileiros deverão possuir inscrição no CNPJ para exercer regularmente suas atividades. A medida decorre das alterações promovidas pela Reforma Tributária, aprovada em 2023, e tem como objetivo padronizar o cadastro fiscal do setor rural em âmbito nacional, facilitando a fiscalização e a apuração dos novos tributos.
Importante destacar que a exigência do CNPJ não implica, por si só, abertura de empresa nem mudança automática do regime de tributação. O produtor poderá continuar sendo tributado como pessoa física, conforme já ocorre atualmente.
Principais impactos práticos
- Abrangência:
- A exigência alcança todos os produtores rurais, inclusive aqueles que hoje operam apenas com CPF.
- Emissão de documentos fiscais:
- A partir da consolidação da regra, a emissão de notas fiscais dependerá do CNPJ, o que exige adaptação cadastral e operacional.
- CBS e IBS:
- Apenas produtores com receita anual igual ou superior a R$ 3,6 milhões estarão sujeitos à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS).
- Ano de transição:
- 2026 será um ano de adaptação, permitindo planejamento gradual.
- A migração definitiva está prevista para 2027, quando o CBS entra plenamente em vigor.
Pequeno produtor e benefícios previdenciários
Entidades representativas do setor, como federações da agricultura familiar, demonstram preocupação quanto a possíveis reflexos da inscrição no CNPJ sobre benefícios previdenciários, especialmente a condição de segurado especial do INSS.
Especialistas ressaltam que o simples fato de possuir CNPJ não retira automaticamente esse enquadramento. Na prática, a perda da condição de segurado especial já ocorre quando há aumento relevante da atividade econômica e do volume de vendas, independentemente da forma cadastral adotada.
Contexto da Reforma Tributária
A Reforma Tributária entrou em vigor em 1º de janeiro de 2026, inaugurando um período de transição marcado por caráter pedagógico, sem penalidades para erros cometidos de boa-fé.
- CBS: substitui PIS, Cofins e IPI – vigência plena a partir de 2027.
- IBS: unifica ICMS e ISS – transição gradual até 2033.
Análise Tax Revisio
A obrigatoriedade do CNPJ para produtores rurais representa menos uma mudança tributária e mais uma mudança estrutural e operacional.
O maior impacto está na organização fiscal, no controle das operações e no planejamento tributário, especialmente para produtores que hoje atuam de forma simplificada.
📌 Antecipar o planejamento em 2026 será decisivo para evitar riscos fiscais e garantir conformidade a partir de 2027.
A Tax Revisio – Inteligência Tributária segue acompanhando de perto os desdobramentos da Reforma Tributária e seus reflexos no agronegócio, traduzindo mudanças normativas em decisões estratégicas seguras para produtores e empresas do setor.